

海外大地产板块周策略:碧桂园服务再融资80亿港币,把握物管行业并购整合机遇
l 行业近况
碧桂园服务配股融资80亿港币。2021年11月18日,碧桂园服务发布公告,称将按照每股53.35港币配售1.5亿股新股。配售事项的所得款总额及所得款项净额(扣除相关开支及专业费用后)估计分别为约80.03亿及80.02亿港币。配售资金用途主要是:未来潜在收并购项目投资、商写服务、商业管理服务、城市服务与生活服务类等新业务的拓展、再融资及公司营运资金。
l 本周观点
对于碧桂园服务本次配售新股,我们整体秉持中性偏乐观态度。
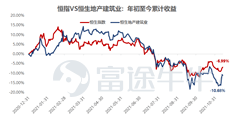
一方面,受房地产开发产业基本面持续下行及房地产监管政策维持在较为严格的水平影响,投资者对于整个大地产板块均较为倍感,受此拖累,物管板块自6月底以来也持续承压,板块内大多数公司的股价面临严重的回调,因此我们认为在物管板块整体承压、物管公司估值倍数处于历史低位之际,碧桂园服务配售新股不仅会对自身股价造成较大的下行压力,对于行业内其他公司的影响也偏负面,从碧桂园服务配售后的股价走势也可以看出,投资者其实对于本次配售的理解整体偏向于负面,毕竟碧桂园服务在近一年的时间内,累计超310亿港币,这一数字甚至超过绝大多数物管公司的市值,另外投资者考虑到再融资的用途主要是收并购,因此还会担忧大额商誉减值以及并购整合能否成功的风险。
但是,另一方面,当前时期的确堪称物管行业并购整合的黄金期,核心依据主要有两点,
其一:受制于严重的流动性压力,绝大多数房地产开发商存在程度不一的资金需求,尤其是部分杠杆极大的民营房企,比如富力、恒大、花样年、蓝光、佳兆业等,因此在此之际,这些房企存在迫切的处置旗下资产以回笼资金的需求,而物管公司作为房企难得的较为优质资产,在当下被出售也是较为现实的选择,这导致大量的物管公司都成为潜在的出售对象,也即当前来看并购标的大幅增加;
其二,在经历上半年物管行业大量的收并购后,当前仍然具备强大资金、且有实力进行大规模收并购的物管企业并不多,也即有资格、有实力进行并购整合的买家很少。基于此,物管行业当前正处于买方市场,而碧桂园服务可以凭借强大的资本实力以及再融资能力,从而及时利用行业内并购整合的窗口期,以合理乃至偏低的价格并购其他物管公司,对于自身的长远发展属于利好。
综上,区别于市场的负面解读,我们对于碧桂园服务本次配售新股,仍然秉持偏乐观态度,但是收并购并不是最终目的,最值得投资者关注的事情应该是碧桂园服务能否并购整合成功,并对主营业务产生协同效应以及规模效应,从而实质上为股东创造价值,而这依赖持续地追踪与观察。
倘若完成收并购后,碧桂园服务并没有与并购标的产生足够的协同效应,规模经济无法体现,反而导致管理成本提高,那么配售新股并用于收并购,对于股东而言,并不是长远利益。
因此,虽然碧桂园服务当下配售新股的确可以把握行业内存在的并购机遇,但考虑到存在的商誉减值以及整合风险,我们整体秉持中性偏乐观态度,毕竟收并购只是手段,真正创造价值方是根本目的。
l 投资建议
维持此前建议:推荐投资者持续关注优质的物管龙头公司。
l 风险提示
房地产调整政策持续超预期收紧
风险提示:上文所示之作者或者嘉宾的观点,都有其特定立场,投资决策需建立在独立思考之上。富途将竭力但却不能保证以上内容之准确和可靠,亦不会承担因任何不准确或遗漏而引起的任何损失或损害。