
永茂泰:前五客户或最大客户垄断营收 高度依赖客户的极端案例
2017-2019年,永茂泰前五大客户收入占比呈上升趋势,且2019年六成以上营收源于最大客户,铝合金业务前五大客户贡献97%营收。客户依赖度畸高致应收账款高企,凸显公司现金流短缺和偿债能力恶化,永茂泰经营风险悬而未决。
方斐/文
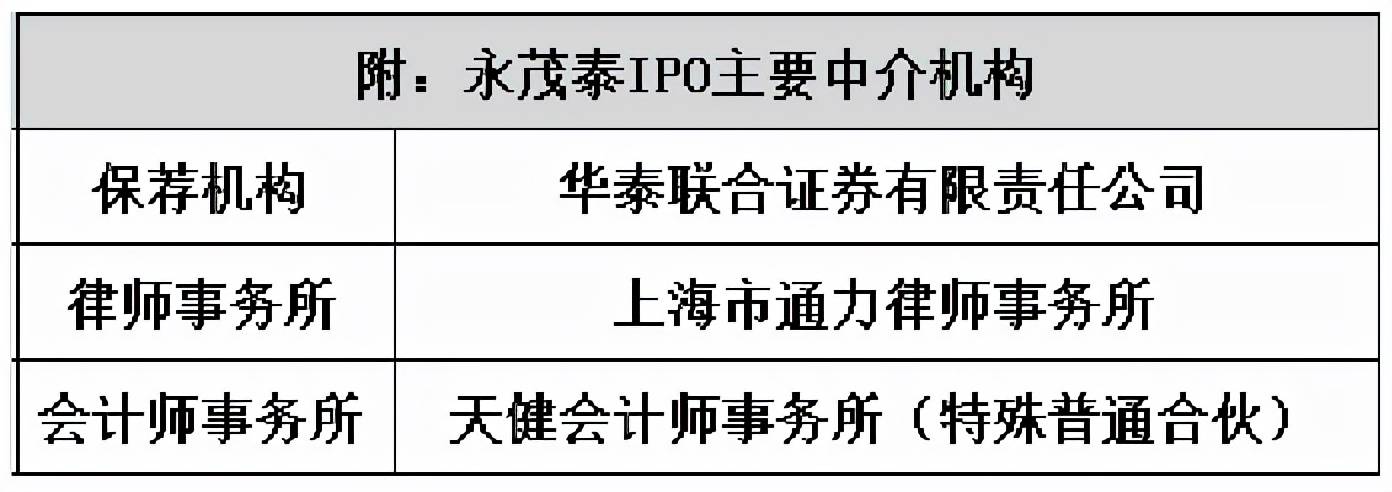
2021年3月8日,上海永茂泰汽车科技股份有限公司(下称“永茂泰”)在上交所上市,永茂泰此次发行4700万股,发行价为13.40元,募资总额6.3亿元。根据招股书的披露,永茂泰此次IPO募集资金的用途主要投向“汽车关键零部件精密加工智能化生产线项目”、“节能型及新能源汽车关键零部件自动化生产线项目”及补充流动资金。
招股书显示,永茂泰主营业务是汽车高性能铸造铝合金部件的原料供应。近年来,公司还通过主业向产业链下游扩张,对车用铝合金精密零部件铸造、加工和销售进行了一系列布局。
目前,永茂泰拥有上海青浦、安徽广德、辽宁沈阳、山东烟台和四川成都五个生产基地,下属子公司包括上海永茂泰汽车零部件有限公司、上海永茂泰有色金属铸造有限公司、安徽永茂泰汽车零部件有限公司、安徽永茂泰铝业有限公司、辽宁永学泰汽车零部件有限公司、四川永学泰铝业有限公司、山东永茂泰汽车零部件有限公司和烟台通泰再生资源有限公司。
客户依赖度畸高经营风险凸显
2016-2019年(下称“报告期”),永茂泰实现营业收入分别为17.72亿元、23.35亿元、24.94亿元、26.42亿元;同期实现净利润分别为7560.91万元、1.14亿元、1.12亿元、1.24亿元;据此推算可知,2017-2019年,永茂泰营收同比增速分别为31.77%、6.81%、5.93%,净利润同比增速分别为50%、-1.75%、10.71%。
整体来看,报告期内,尽管营收和净利润呈上升趋势,但业绩稳中有升的表象背后,永茂泰营收和净利润同比增速却出现大幅下滑,营收增速从30%多降至个位数,净利润增速的波动幅度更大,从50%一度降至负增长。
显然,无论是从营收和还是净利润来看,2018年是永茂泰业绩增速的拐点。当年,永茂泰营收同比增速为6.81%,比2017年31.75%的同比增速大幅下降24.94个百分点,这直接导致公司净利润出现负增长,在2017年净利润同比增速为50%的情况下,2018年净利润同比增速竟降至1.75%,用“断崖式下跌”来形容并不为过。
业绩整体呈上升趋势但增速非常有限,甚至个别年度业绩出现“断崖式下跌”,这或许与永茂泰面临的行业环境转变有关,从公司现金流和负债变化可见一斑。
数据显示,2019年,永茂泰货币资金从年初的6700万元减少至4800万元,短期借款从1.67亿元增加至2.6亿元,一年内到期的非流动负债从0.82亿元增加至1.3亿元。由此可见,在货币资金逐渐减少的情况下,短期债务却不断增加,现金流和负债的一降一升导致公司偿债能力进一步恶化,流动比率与速动比率分别为1.09倍、0.81倍。
偿债能力的恶化与公司应收账款的高企密不可分。数据显示,报告期内,永茂泰应收账款分别为3.3亿元、5.14亿元、4.73亿元、4.77亿元,整体呈上升趋势,虽然2018年和2019年较2017年有所下降,但仍在高位;尤其是2017年应收账款余额同比增加1.84亿元,增幅高达55.76%,远高于当年31.77%的营收同比增速;而且,1.84亿元的应收账款增加额也高于当年的1.14亿元的净利润。由此可见,永茂泰净利润增长背后现金流短缺的严重程度。
即使截至2019年年末,永茂泰应收账款仍保持在4.77亿元的高位,仅比2017年的高点下降0.37亿元,降幅仅为7.2%,与约20亿元的总资产相比,公司应收账款占总资产的比例接近25%,资产中应收账款的高占比表明永茂泰的经营形势并未好转,违约风险依然存在,如果经济环境进一步恶化,永茂泰上述高比例的应收账款能否收回仍是一个悬而未决的问题。
一般而言,应收账款高企说明公司对客户的控制力较弱,在定价权和付款条件博弈方面处于下风,尤其是大客户有足够的话语权,往往可以拉长付款账期——永茂泰应收账款高企与其客户结构也存在这种情形。
数据显示,2017-2019年,永茂泰对前五大客户的销售收入占同期营收的比例分别为84.23%、84.91%和87.12%;其中公司的最大客户为华域皮尔博格有色零部件(上海)有限公司,同期来自这家公司的收入占永茂泰营收的比例分别为53.86%、57.69%和60.25%。
也就是说,2017-2019年,无论是前五大客户还是最大客户的收入占比,均呈不断上升的趋势,且2019年六成以上的营收由一家公司创造,永茂泰的收入贡献源于一家公司,存在极大的经营风险,一旦与大客户的关系出现变化,将对公司的业绩产生致命一击。正因为如此,永茂泰未来可持续经营能力备受市场质疑。
至于为什么与第一大客户的关系如此紧密,根据永茂泰的回复——2017年,公司开始与皮尔博格(昆山)有色零部件有限公司在安徽广德基地合作生产汽车发动机缸盖产品,第四季度公司实现收入(含税)8393.15万元,合作初期,皮尔博格(昆山)有色零部件有限公司内部结算流程相对较长,导致2017年末永茂泰汽车该项业务的应收账款余额大幅提升。
不过,上述回复似乎更印证了永茂泰在营收上对大客户的高度依赖性及其由此导致的经营上的高风险,而且,无独有偶,在客户依赖性方面,公司还有比这更夸张的细分业务。
永茂泰主营业务之一的铝合金业务的前五大客户贡献了这一业务板块97%以上的收入,而同行可比公司中,顺博合金和怡球资源前五大客户的收入占比分别仅为21.53%和21.43%,这一比例远不及永茂泰。相比之下,与同业存在较大的差距足以说明永茂泰铝合金业务客户的高度集中并不是行业的共性,而仅仅只是永茂泰独有的“特色”。