
ServiceNow十年回报2700% 为何仍再升?
ServiceNow提供软件即服务(SaaS)平台解决方案,以优化美国和国际企业的数字工作流程。ServiceNow的既定目标是成为“定义21世纪企业的软件公司”。
投资者当然对公司表现印象深刻。在过去10年,该公司的股票回报率已超过2,700%。今年迄今为止,该股已上涨超过25%,并持续创下历史新高。虽然过去和现在股价表现令人印象深刻,但该公司也有非常光明的未来,应该为投资者带来更多利润。
产生大量现金流
每个新兴的SaaS公司投资者都应该阅读ServiceNow的故事。在过去五年中,该公司的收入复合年增长率(CAGR)超过35%。它拥有超过75%的巨大毛利率,并顺利实现利润增长,同时从运营中产生了可观的经营现金流(CFO)。
该公司的CFO从2016财年的1.59亿美元,增长到2020财年令人难以置信的18亿美元。在同一时期,根据通用会计准则(GAAP)计算,该公司也实现了盈利。ServiceNow通过降低债务(上次报告中不到15亿美元),并通过规模提高利润率来产生这些现金流。五年前,即2016年,该公司EBITDA利润率为-2%,但在2020年稳步上升至12%以上。
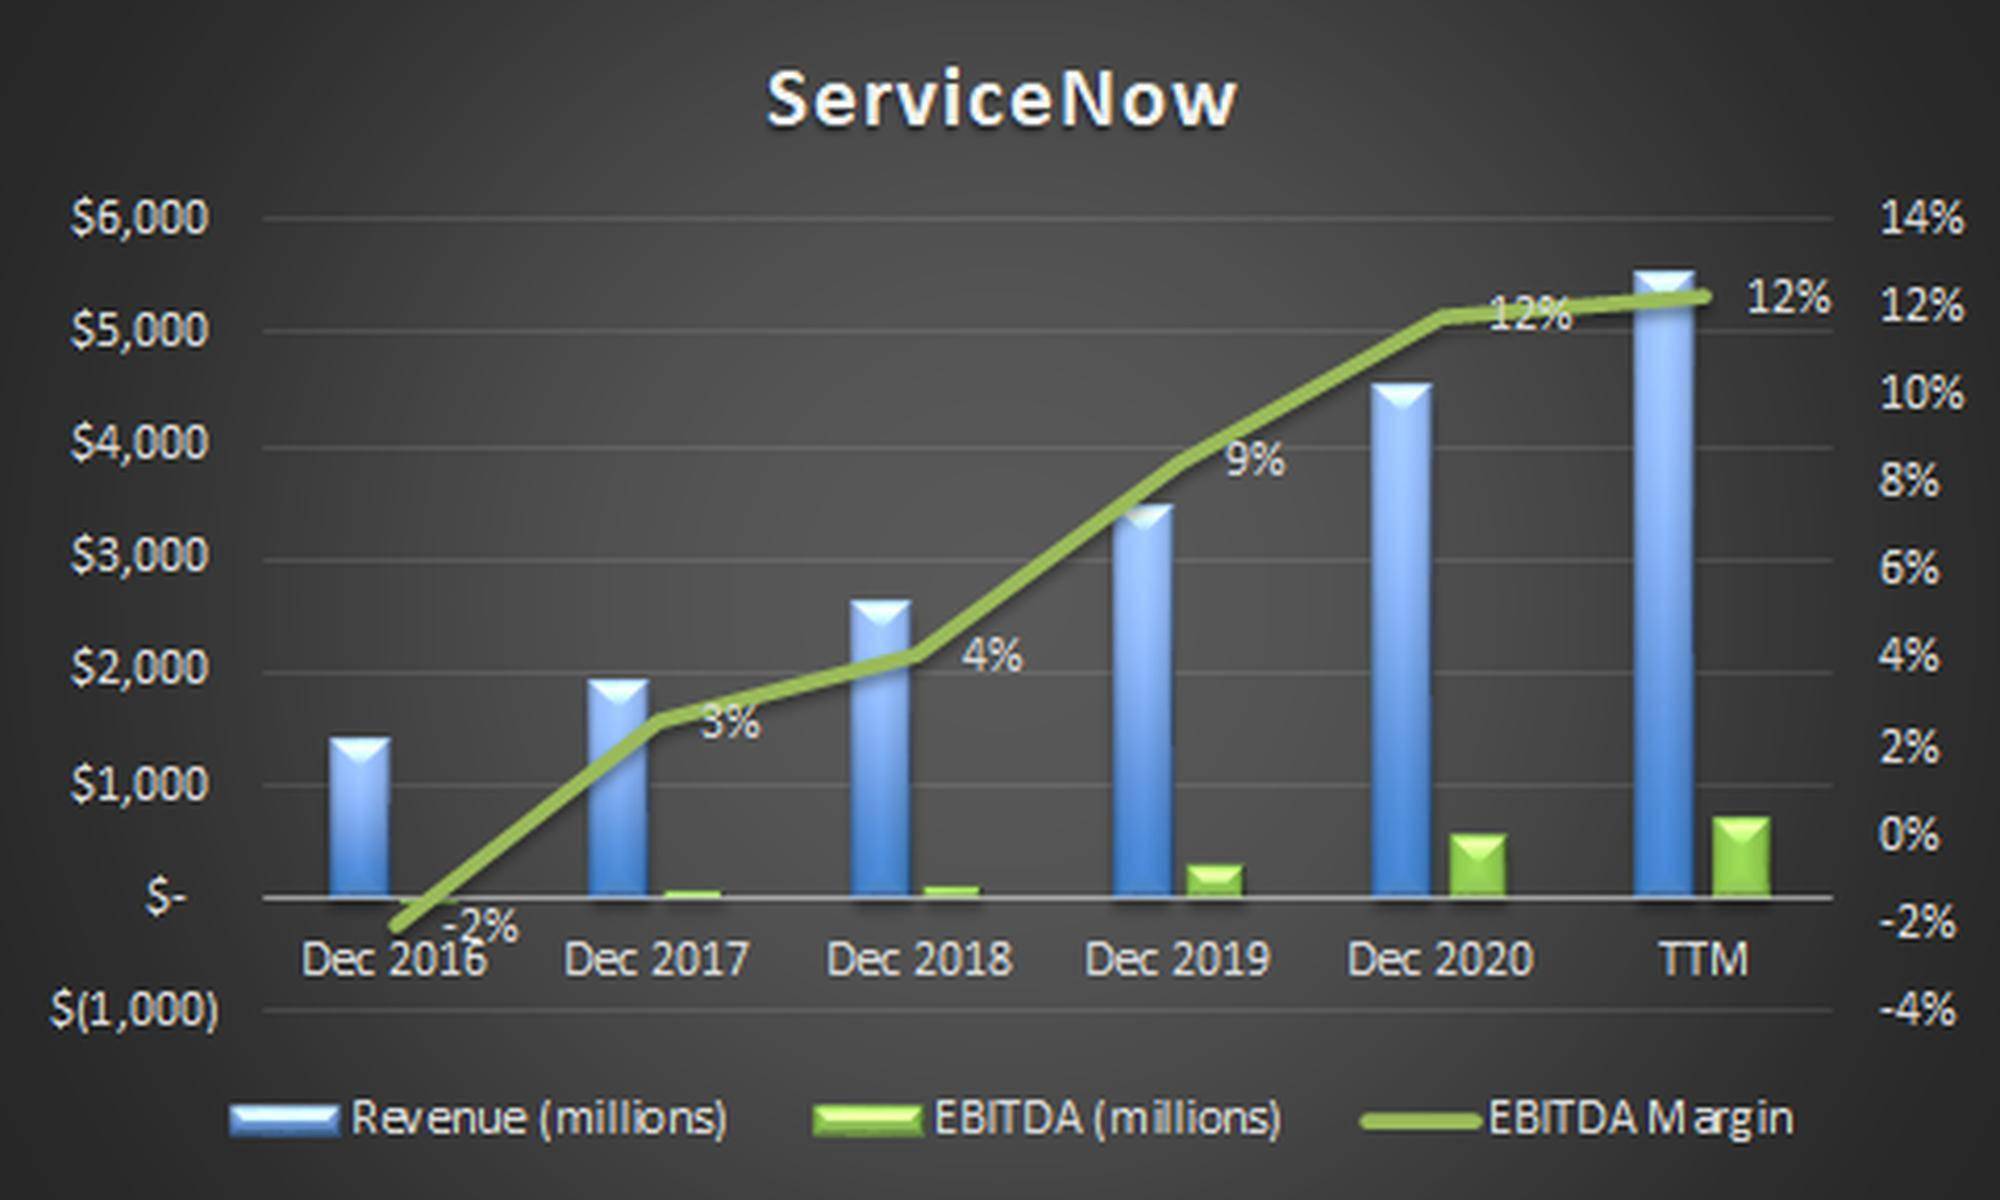
如上图所示,收入、EBITDA和EBITDA利润率每年都在持续上升。这是实现盈利能力的教科书式扩展,因此ServiceNow非常成功。
但优异的表现会继续吗?
任何投资者很自然地认为,如果他们没有在靠近发射点的地方赶上它,他们就错过了这条船。然而,ServiceNow将继续主导更广泛市场。首先,公司预计2021年全年收入至少将达到56亿美元,比2020年再增加30%。其中有98%的收入是以订阅为基础或年度经常性收入(ARR)。这意味着续订率是持续主导地位的关键。幸运的是,ServiceNow在大多数季度报告的续订率超过97%。
这种低流失率,伴随着现有客户对公司服务的利用率显著提高。在2019年第三季度,客户在ServiceNow上的ARR支出超过100万美元,平均每年300万美元。在2021年第三季度,这一数字高达360万美元,在短短两年内增长了20%。说到客户,ServiceNow总共有6,900多家,其中80%是财富500强。ServiceNow是商业世界不可或缺的一部分。
ServiceNow股票仍有增长空间
ServiceNow预计2021财年收入为5.5至56亿美元。预计到2024年收入将达到100亿美元,到本十年末将达到150亿美元。该公司继续扩大产品范围,预计到2024年总可寻址市场(TAM)将达到1750亿美元。即使在过去10年迅速崛起后,该公司的跑道仍然很长。它的股票一直是华尔街的宠儿,多年来吸引了越来越多的目标和赞誉。
ServiceNow在预期基础上以超过23的市销率进行交易。根据2022财年的估计,这一数字降至略高于18.5。如此高的估值并没有阻止分析师提高目标价。这可能是由于公司巨大的现金流和令人信服持续增长。据雅虎称,34位分析师中有30位净看好该股,只有4位予持有评级。
投资结语
ServiceNow正在顺利实现既定使命,要作为定义市场的软件公司。该业务今年的收入将超过50亿美元,并有明确的途径在十年结束时达到150亿美元。随着公司利用优越利润率扩大盈利能力,CFO呈指数级增长。目前的客户每年都在继续花费更多,而且该产品的粘性令人难以置信。尽管涨幅已经很大,且估值相对较高,但华尔街继续看涨。ServiceNow股票在过去十年跑赢了市场回报,对于长期投资者来说,这种情况可能会持续下去。
来源:金融界