
央行回应恒大集团的问题:其风险对金融行业的外溢性可控,在房地产行业是个别现象
央行回应恒大集团的问题:其风险对金融行业的外溢性可控,在房地产行业是个别现象
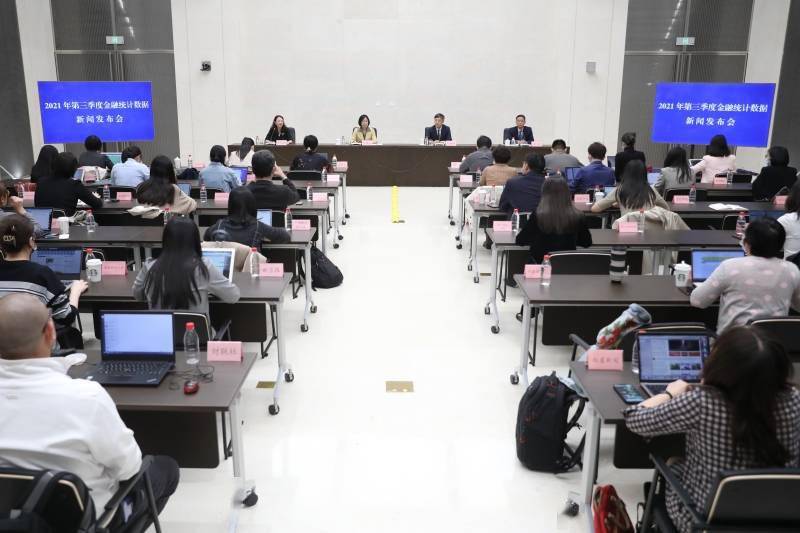
2021年10月15日,人民银行举行2021年第三季度金融统计数据新闻发布会,调查统计司司长兼新闻发言人阮健弘、货币政策司司长孙国峰、金融市场司司长邹澜出席,并回答记者提问。人民银行办公厅副主任兼新闻发言人罗延枫主持新闻发布会。以下为文字实录:
彭博新闻社:恒大集团的债务危机引起了国内外投资者的广泛关注,我们想问中国央行怎么看房地产的企业面临的信用风险?是否担心会引发系统性的风险?
邹澜:恒大集团资产总规模超过2万亿元,其中房地产开发项目约占60%,涉及到1000多家作为独立法人的项目子公司。近年来,这家公司经营管理不善,未能根据市场形势变化审慎经营,反而盲目多元化扩张,造成经营和财务指标严重恶化,最终爆发风险。
恒大集团总负债中,金融负债不到三分之一。债权人也比较分散,单个金融机构风险敞口不大。总体上看,其风险对金融行业的外溢性可控。
目前,相关部门和地方政府正在按照法治化、市场化原则,依法依规开展风险处置化解工作,督促恒大集团加大资产处置力度,加快恢复项目建设,维护住房消费者合法权益。在此过程中,金融部门将配合住房城乡建设部门和地方政府,做好项目复工的金融支持。
恒大集团的问题在房地产行业是个别现象。经过近几年的房地产宏观调控,尤其是房地产长效机制建立后,国内房地产市场地价、房价、预期保持平稳,大多数房地产企业经营稳健,财务指标良好,房地产行业总体是健康的。
此外,部分金融机构对于30家试点房企“三线四档”融资管理规则也存在一些误解,将要求“红档”企业有息负债余额不得新增,误解为银行不得新发放开发贷款,企业销售回款偿还贷款后,原本应该合理支持的新开工项目得不到贷款,也一定程度上造成了一些企业资金链紧绷。
针对这些情况,人民银行、银保监会已于9月底召开房地产金融工作座谈会,指导主要银行准确把握和执行好房地产金融审慎管理制度,保持房地产信贷平稳有序投放,维护房地产市场平稳健康发展。