

注意!信贷员违法放贷2300万被判7年半
明知贷款实际使用人借用、冒用借款人身份、不具有还款能力,仍然进行放贷。
文丨张戎
出品丨热浪财经
截至2022年12月末,我国银行业金融机构法人4567家,其中,城市商业银行125家、农村商业银行1606家、农村信用社548家、村镇银行1645家、农村合作银行23家、农村资金互助社37家。
中小银行不仅在我国银行梯队中数量领先,更是普惠金融的主力军。但是受制于管理水平、经营机制方面的因素,中小银行也是问题不断的群体。
近日,「热浪财经」注意到一则法院判决书,一家农信社信贷员违法放贷2300余万,被判7年6个月。宣判后,被告对判决不服进行上诉。
判罚过重,提出上诉
根据裁判文书网显示,被告宋某为台安县农村信用合作联社高力房信用社信贷员。
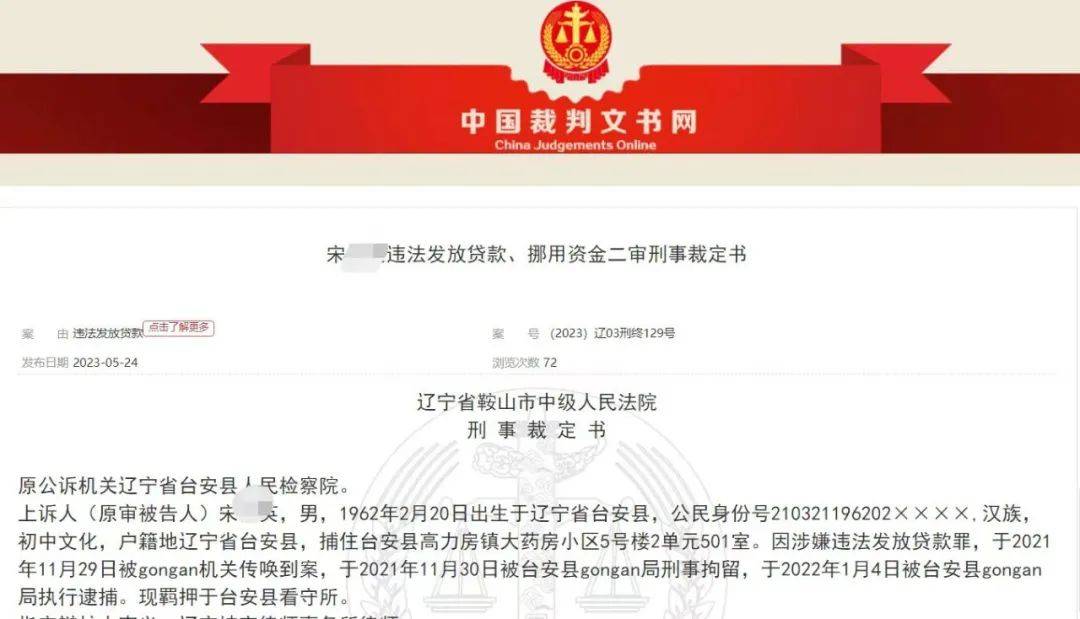
作为信贷员做好贷前审查是本职工作之一,但是在宋某这里贷款审查只是走个过场。
在2010年至2018年期间,宋某在办理贷款过程中,根本不对借款人身份、借款实际用途、收入情况、有无偿还能力以及还款来源等做严格审查。
在明知贷款实际使用人借用、冒用借款人身份、不具有还款能力等的情况下,违法向5人发放借名、冒名贷款共计人民币2300余万元。
除此之外,宋某还利用职务便利在台安县农村信用合作联社剥离不良资产期间,将杨某担名的120万元过桥贷款归个人使用。截至目前,被挪用的资金仅偿还20.7万元。
一审判决宋某犯违法发放贷款罪,判处有期徒刑5年6个月,并处罚金人民币10万元。犯职务侵占罪判处有期徒刑2年10个月,并处罚金人民币10万元。数罪并罚,决定执行有期徒刑7年6个月,并处罚金人民币20万元。并责令宋某退还违法所得99.3万元给台安县农村信用合作联社。
二审上诉中,宋某律师以另一起违法放贷5600万的案例进行举例,认为2300万并非数额特别巨大,希望法院改判其构成违法发放贷款罪并在2年以内量刑。
由于我国并未实行判例法,故其他案判决对本案无规范作用,二审维持原判。
值得注意的是,宋某的违法发放贷款行为,对于台安信用联社来说并非个例,仅2020年信用联社就对大批的相关人员进行过纪律处分,可见通过所谓重组贷款形式降压不良贷款有单位犯罪的嫌疑。
加强监管势在必行
随着金融改革的持续,我国农村金融经历了快速发展,但受多种因素影响,部分农村金融机构仍然是存在着不少问题。
上述这样的农信社违法放贷案,牵扯的往往不止一两个员工,多数都是窝案形式的单位犯罪,有的甚至牵扯到行长、董事长等高管。
就像「热浪财经」此前报道的本溪银行高管违法放贷8300万,就是在董事长授意下不断进行违法违规行为。
还有今年4月份,宣威市农村信用合作联社系统连吃28条罚单,其中有20人遭到终身禁业的顶格处罚。这其中多人涉及职务侵占罪、违法放贷罪被法院判刑。
监管对中小银行频开罚单,是防范金融风险的有效手段。随着国家金融监督管理总局成立,相信此类自上而下的监管系统建立后,中小金融机构的监管会进一步加强。
另外,作为贷款从业人员还是要收住底线,不碰红线,才能走的长远。违规违法的后果就像上述案例一样,必然受到相应处罚。