

港市速睇 | 大型科技股午后回暖,美团、小米涨超4%
港股收评
富途资讯12月21日 | 港股大幅反弹,且午后加速拉升,科技股等集体回暖。恒指涨1%,国指涨1.23%,恒生科技指数涨2.08%。
截至收盘,港股今日上涨1269只,下跌601只,收平982只。
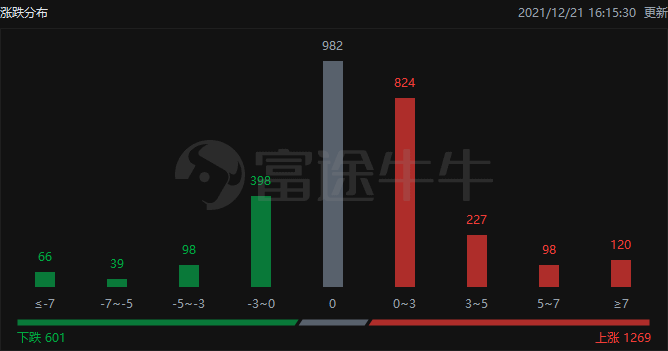
行情来源:富途牛牛-机会-市场热点-港股热点-涨跌分布
板块方面,大型科技股午后反弹,美团、小米涨超4%,腾讯涨超2%,快手微涨,阿里巴巴微跌,哔哩哔哩跌幅收窄至4.17%。
餐饮集体走强,呷哺呷哺涨超6%,海伦司涨超5%,九毛九、奈雪的茶涨超3%,海底捞涨近2%。
内房股涨幅扩大,融创中国、新城发展涨超9%,中国奥园涨近6%,中国海外宏洋、万科涨超4%,碧桂园、世茂集团涨约3%。
物管股集体走高,融创服务涨超10%,奥园健康涨超7%,世茂服务、保利物业涨超6%。
电力股普涨,华能国际电力股份涨超5%,中国电力涨超4%,大唐发电涨超3%,华润电力、华电国际电力股份涨近2%。
光伏板块持续走高,保利协鑫能源涨超9%,信义玻璃涨超8%,新特能源涨超4%。
个股方面,涨超4%,交银维持互联网行业「领先」评级,首选买入美团。
涨超4%,小米12系列新品发布会将于12月28日举行。
涨超8%,花旗维持其买入评级,目标价41.3港元。
微跌,中金维持其跑赢行业评级,目标价186港元。
尾盘拉升涨超5%,国内首款分支型外科手术支架获批上市。
涨近4%,PTX-COVID19-B已获准纳入WHO新冠疫苗团结试验计划。
港股通资金
港股通方面,今日港股通(南向)净流入32.74亿港元。
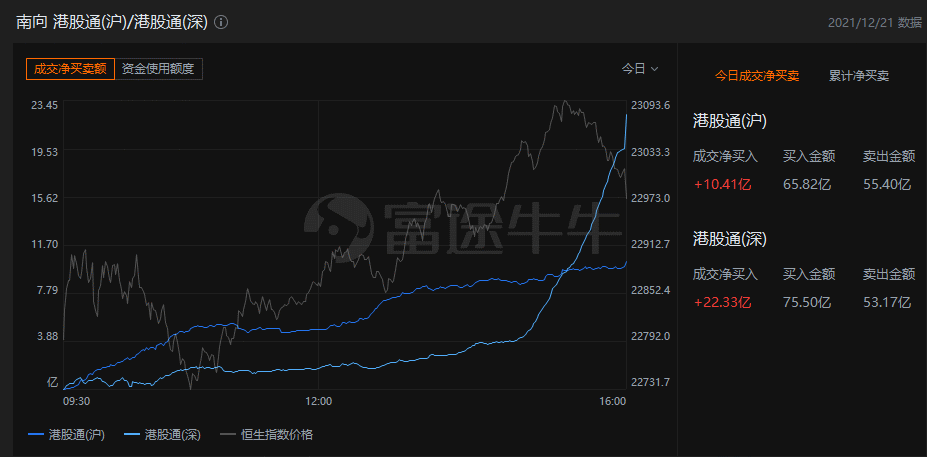
来源:富途牛牛-机会-市场热点-沪深港通热点
今日港股成交额TOP20
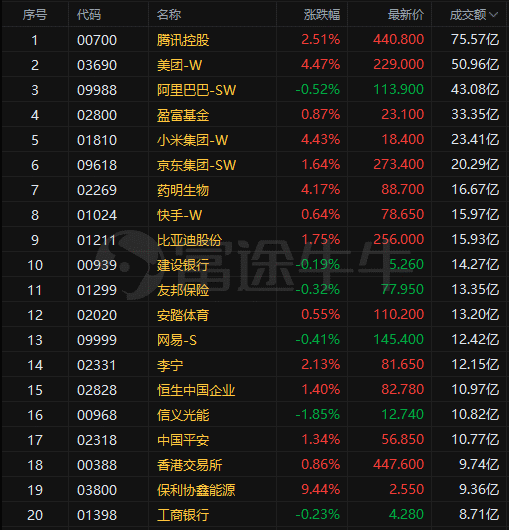
来源:富途牛牛>
消息面
IC Insights:今年全球17家半导体大厂营收超过百亿美元 三星超越英特尔居第一。IC Insights发布最新预测显示,估计今年全球17家半导体大厂营收超过百亿美元,其中AMD、NXP 和 Analog Devices 有望在2021 年加入逾百亿美元大型供应商行列,在排名方面,三星则超越英特尔居第一大半导体营收厂,台积电则以纯晶圆代工居第三。该机构分析,相关大型供应商总部位于美国的有9家、欧洲3家、台湾和韩国各2家以及日本的1家。该名单包括六家IC设计公司(高通、英伟达、博通、联发科、AMD和苹果)和一家纯代工厂 (TSMC)。总体而言,与2020年相比,大型供应商2021 年的销售额预计将年成长26%。
港交所:今年已有92只新股上市 首次公开集资额达3189亿元。港交所表示,2021年香港交易所现货股票市场的日均成交金额较去年增加32%,而衍生产品市场的日均成交量则较去年增加3%。在新股发行方面,香港交易所的新股市场今年仍然非常活跃,尽管新股数目和集资额较2020年的高位有所回落,截至12月17日共有92只新股上市,首次公开集资额达3189亿元。其中有54家是新经济公司,包括32家医疗保健及生物科技公司,占期内香港首次公开招股集资额的86.6%。
教育部:学科类校外培训机构已压减超8成 不适合「营转非」的将被进一步注销。从教育部新闻发布会获悉,校外培训机构治理取得明显进展,学科类培训大幅压减,其中线下校外培训机构已压减83.8%,线上校外培训机构已压减84.1%。据介绍,留下的学科类培训机构一部分转为非营利性机构,实行政府指导价,提供公益服务;不适合「营转非」的将被进一步注销。
机构观点
中金:内房股基本面正逐步筑底,整体信心和预期已在修复进程中。
中金发表报告,指内地房地产板块基本面正逐步见底,尽管未来一段时间内不排除仍有部分企业出现流动性问题,但行业整体信心和预期已在修复进程中。该行看好、、、、、、、。物管板块则看好、、、。中金认为,当前政策端方向明确、路径可期,基本面后续重点关注政策执行节奏及力度,建议投资者择机布局优质头部公司。
中信证券:未来中国车企海外销量持续提升。
中信证券发布研报称,汽车电动化将驱动系统从传统「发动机+变速箱」转化为「电池+电机+电控」,供应链从封闭转向开放,中国电动化供应链已凭借成本优势实现出海。未来智能化成为行业竞争胜负手,中国车企有望凭借先发优势与快速迭代,持续扩大对海外车企的领先优势,为海外市场拓展奠定坚实基础。看好持续推进电动化,加速拓展海外市场的自主车企,重点推荐、、、、、、等。
编辑/somer
风险提示:上文所示之作者或者嘉宾的观点,都有其特定立场,投资决策需建立在独立思考之上。富途将竭力但却不能保证以上内容之准确和可靠,亦不会承担因任何不准确或遗漏而引起的任何损失或损害。