

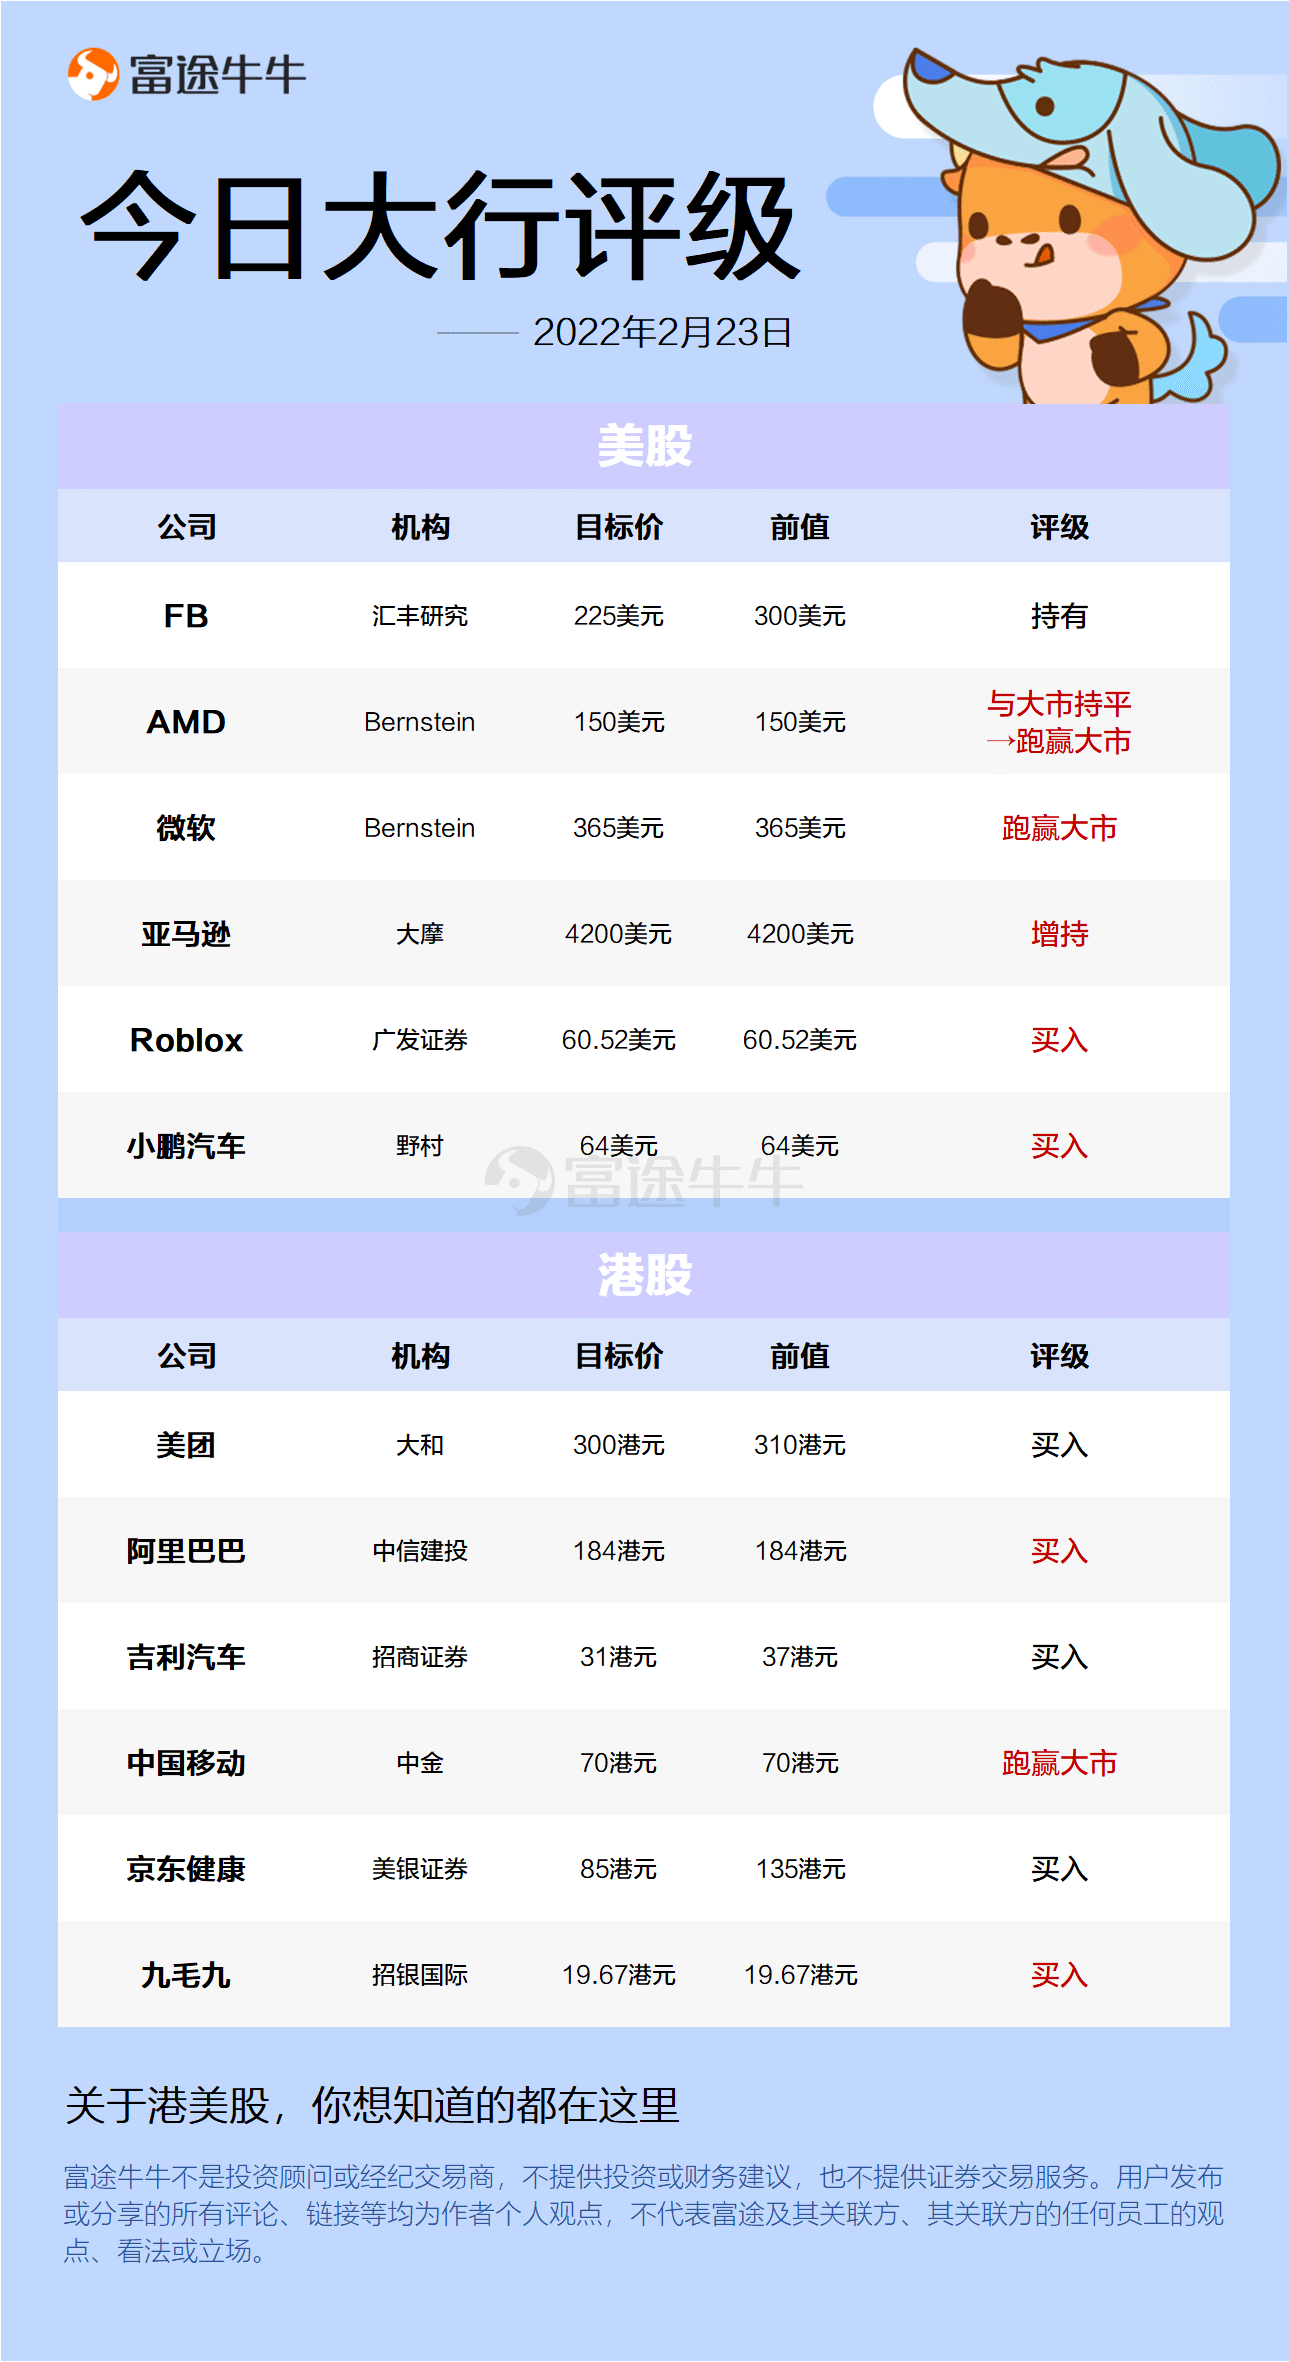
今日大行评级 | 汇丰予Meta Platforms目标价225美元,Bernstein上调AMD评级至「跑赢大市」
编辑/Jeffrey
Bernstein时隔十年再予AMD「跑赢大市」评级,目标价150美元
Bernstein分析师Stacy Rasgon表示,将的评级从「与大市持平」上调至「跑赢大市」,定目标价为150美元。
该分析师强调,该公司市场份额正不断增长,拥有足以与分庭抗礼的强大计算机芯片产品组合,且股价处于相对合适的买入价位。
该分析师称,该公司笔记本CPU的市场份额已从6年前不到5%的低点攀升至2021年Q3的近20%,而且每个季度市场份额都在增加,指这种现象不太可能在短期内放缓;且公司在客户端、服务器、图像和主机等领域的市场份额还在继续扩大。在营收预测方面,公司看起来优于同行。
该行上一次予AMD「跑赢大市」评级是在2012年,之后曾长期维持在「中性」评级。
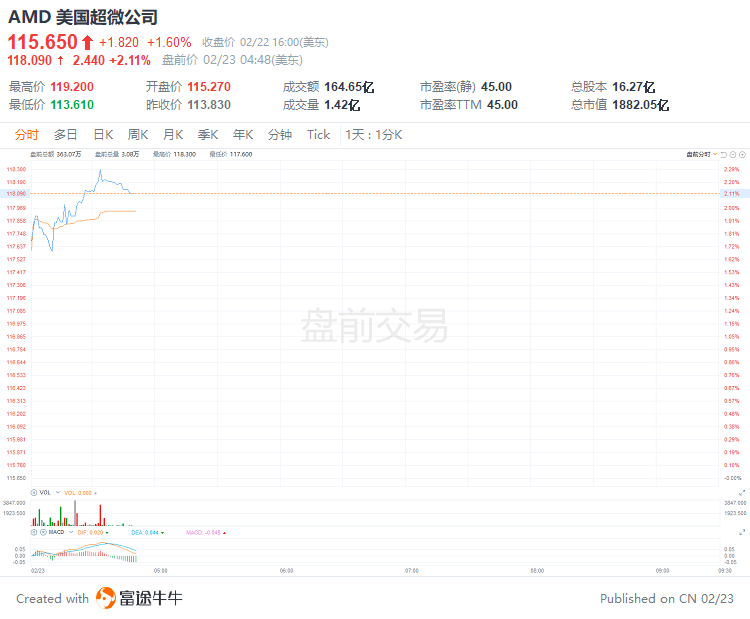
截至发稿,AMD盘前涨2.11%,报118.09美元。
美银证券:列京东健康为行业首选,重申「买入」评级
美银证券发布研报称,重申「买入」评级,目标价由135港元下调至80港元,指如行业环境恶化,相信京东健康将更具防御性。
报告中称,维持对京东健康2021财年下半年及2022年的收入分别同比增长45%及39%,非通用会计准则净利率分别为2.3%及2.5%的预测,很大程度上符合该行对京东健康母企的预测。
该行重申于线上医疗板块中首选京东健康,因为预期京东健康相对同业的增长最快,且盈利能力最好,估计公司2022年收入增长39%。
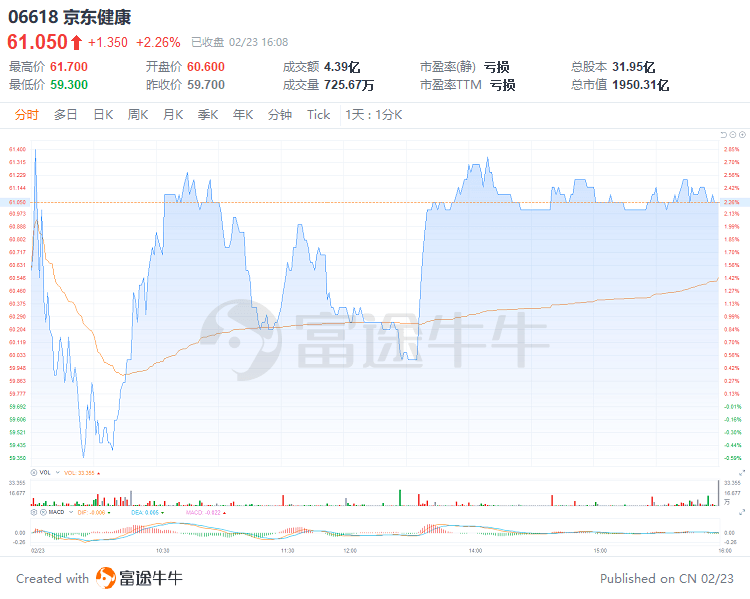
京东健康今日收涨2.26%,报61.05港元。
据富途牛牛数据显示,截至2月22日,京东健康美银证券持股比例为0.62%。
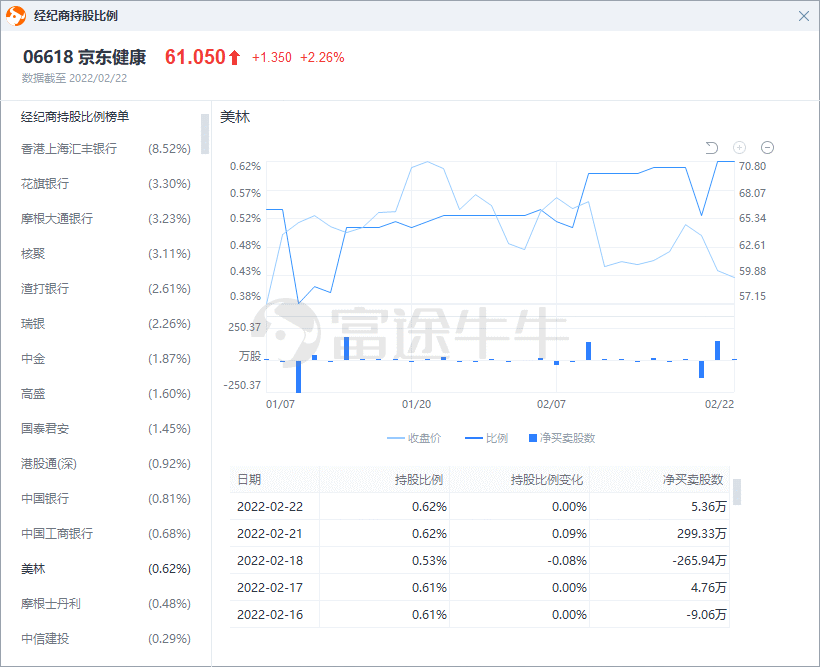
截图源自:富途牛牛APP 个股行情-分析-经纪商持股比例
招银国际:维持九毛九「买入」评级,目标价19.67港元
招银国际发布研报称,维持$九毛九(09922.HK)$「买入」评级,目标价19.67港元,基于40倍的2022财年市盈率。
该行表示,公司发布盈喜,预计21财年销售同比增长51%至最少41亿人民币,受惠于太二的快速拓展,门店数量增长50%至350间,同时预计净利润增长最少166%至3.3亿人民币,但比招银国际和市场预期略低9%和12%;指虽然业绩略为低于预期,但仍远远好于同业水平。
该行提到,公司在新产品和营销上都能把握年轻人口味,在疫情下能够比行业更快复苏,加上优秀的成本控制能力,对公司2022财年的表现相当有信心。
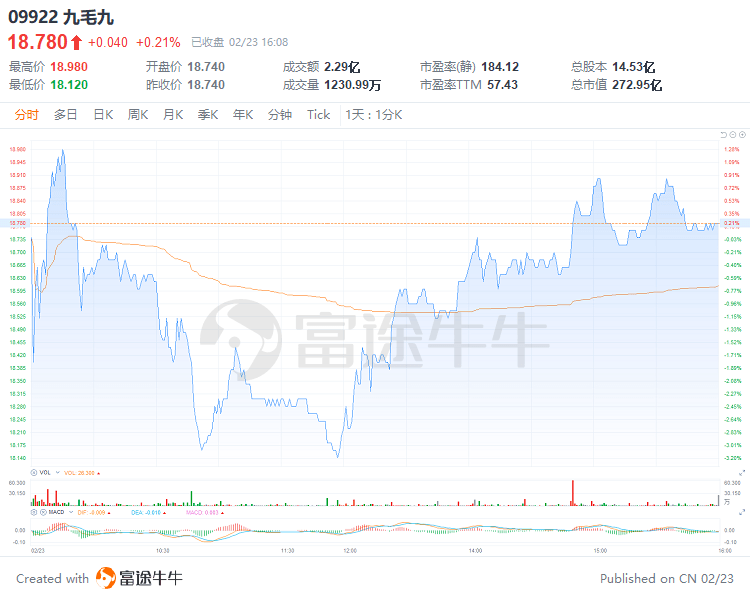
九毛九今日收涨0.21%,报18.78港元。
据富途牛牛数据显示,截至2月22日,九毛九招银持股比例为0.04%。
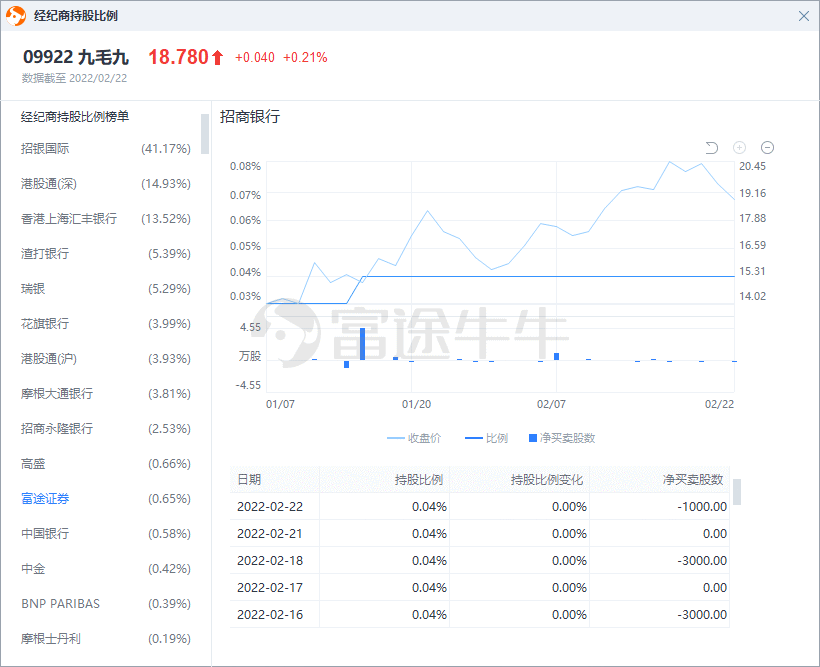
截图源自:富途牛牛APP 个股行情-分析-经纪商持股比例
风险提示:上文所示之作者或者嘉宾的观点,都有其特定立场,投资决策需建立在独立思考之上。富途将竭力但却不能保证以上内容之准确和可靠,亦不会承担因任何不准确或遗漏而引起的任何损失或损害。